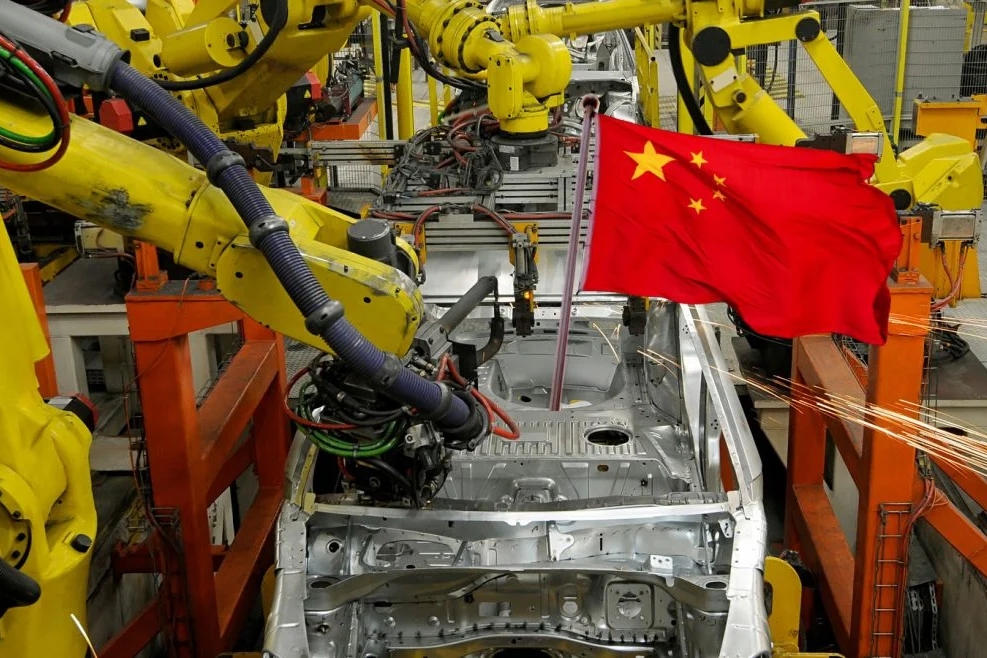
El sector del automóvil: un espejo del auge de China y de la decadencia de Europa
La convulsa situación que la crisis orgánica del capitalismo está provocando en el mundo, con su expresión más aguda en las guerras que enfrentan militar y económicamente a las grandes potencias imperialistas, rememoran el periodo en que Lenin- durante la 1ª Guerra Mundial- describió como el capitalismo se había trocado en imperialismo, en su texto clásico El imperialismo fase superior del capitalismo.
Un siglo después, el patrón que Lenin observó como dinámica de esta etapa del capitalismo, vuelve a marcar de un modo exponencial la realidad del mundo.
El cambio en la correlación de fuerzas entre los distintos Estados nacionales, está impulsando una lucha despiadada por un nuevo reparto del planeta. La China semicolonial de 1916, se ha convertido hoy en la potencia ascendente.
El análisis específico del desarrollo de la industria del automóvil en China, con sus distintas etapas y las contradicciones que hoy acumula, nos permiten reflejar las razones y contradicciones que se acumulan en los cimientos del “milagro chino”.
La revolución traicionada, restauración capitalista en China
El triunfo en 1949 de la revolución China, fruto directo de la victoria del ejército campesino del PCCH dirigido por Mao Tse Tung, supuso la liberación del yugo del capitalismo del pueblo chino y a pesar de que desde el primer momento su modelo fue el de la URSS de Stalin y no el del régimen de democracia obrera de Lenin, para las masas oprimidas y los comunistas fue el segundo acontecimiento más importante de la historia.
En poco más de 30 años, la nacionalización de los medios de producción y la planificación económica garantizaron la independencia del país, acabaron con el hambre y el analfabetismo; y la esperanza de vida, que en 1949 era de apenas 40 años, se duplicó.
A pesar de sus enormes éxitos iniciales en el desarrollo de la agricultura y de la industria pesada, a mediados de la década de los 70 la mano muerta de la burocracia estaba ahogando el potencial de la economía planificada, que necesita el control y la participación activa de la clase obrera como el cuerpo humano necesita del oxígeno.
Agravados por la política autárquica de los últimos gobiernos de Mao, el estancamiento de la economía y de la sociedad china estaba provocando un importante fermento social, las masas empezaban a cuestionar el papel de la casta dirigente.
Enfrentado a este escenario que podía poner en riesgo su control, el sector mayoritario de la burocracia empezando con el gobierno de Deng Xiao Ping-1978-1989- inicia el proceso de apertura de la economía china al mercado de capitales y al comercio mundiales. Se inicia así el proceso de restauración del capitalismo en China. Desarrollo que tiene su punto de inflexión en los sucesos de la plaza de Tiananmen de mayo y junio de 1989 y la posterior caída de la URSS en 1991, hechos ambos que fortalecen de manera decisiva el control del ala reformista y pro-capitalista de la dirección del PCCh. Una década más tarde, tras la incorporación a la OMC (Organización Mundial del Comercio) en 2001, China es ya un eslabón de importancia creciente entre las economías capitalistas.
Algunas de las primeras inversiones exteriores, tras la aprobación en 1979 de la Ley de empresas conjuntas con inversión china y extranjera y el impulso posterior de las ZEE (Zonas Económicas Especiales), se dan en el sector del automóvil.
En 1983 American Motor Company -más tarde adquirida por Chrysler- firma un contrato por 20 años para producir Jeep en Pekin. En 1984 Volkswagen empieza la fabricación de automóviles en Shanghái, y Peugeot en Guangzhou. En 1990 eran ya 8 las empresas conjuntas en el sector; y en 2004, 14 de los mayores fabricantes mundiales tenían plantas operando en el país.
Para poder enmarcar cuál era el punto de partida en la economía China con el que se inician estos desarrollos, el PIB en 1978 ascendía a poco más de 200.000 millones de dólares, aproximadamente el 1,8% de la economía mundial. Por su parte, el peso del comercio exterior en la economía China sumaba apenas un 5% en 1970, llegando en 1980 al 13% del PIB. En cuanto a la inversión extranjera directa en el país en 1981 se estimaba que era de poco más de 200 millones de dólares.
En el sector del automóvil, existían unas pocas plantas de ensamblaje construidas durante las décadas de 1950-1960 con patentes soviéticas, y una producción que en 1975 apenas llegaba a 140.000 unidades. La expresión evidente del enorme atraso e ínfimo desarrollo en el sector tenía su expresión directa en el tamaño minúsculo del parque de vehículos que en 1985 circulaban por el país, estimado en unos 3.200.000.
Mercado a cambio de tecnología
La idea que planteaba el PCCh, para impulsar la creación de las empresas conjuntas con las multinacionales del sector, era que, a cambio de tener un acceso preferente al mercado chino, estas tendrían que transferir su tecnología (igual que los europeos quieren ahora a la inversa).
Volkswagen y sus empresas conjuntas con las públicas chinas SAIC y FAW desde el inicio lideraron el naciente mercado chino.
En los primeros años de su actividad, empezaron trasladando a China la producción de modelos de automóviles que ya no se fabricaban en Europa. Se enviaban las piezas empaquetadas y listas para ensamblar.
En 1985, la producción alcanzaba la cifra de 443.377 vehículos ensamblados.
En noviembre de 1990, el PCCh reabre la Bolsa de valores de Shanghái, clausurada desde la revolución de 1949. Es a partir de ese año, cuando empieza en serio el flujo de inversiones de capital extranjero en la Industria China.
La IED (inversión extranjera directa) que en 1990 sumaba 3.490 millones de dólares, en 1993 supera ya los 23.000 millones, y del 1997 al 2000 oscila entre 40 y 50.000 millones anuales.
En 2001, con su ingreso en la OMC, se produce la plena integración de China en el mercado mundial. Los grandes monopolios transnacionales en su búsqueda del máximo beneficio, aprovechan las ventajas y garantías que les otorga el Estado chino de terrenos, infraestructuras y transporte prácticamente gratuito, y sobre todo el acceso a una cantidad ilimitada de mano de obra barata, disciplinada y controlada por el régimen. Aceleran e intensifican el proceso de deslocalización de una parte importante de las inversiones dirigidas a la construcción de nuevas plantas y empresas, desde los países occidentales hacia la industria china.
El volumen de inversiones se dispara alcanzando un máximo de 344.100 millones de dólares en 2021, y en poco más de 2 décadas el capital extranjero invertido en China supera los 4 billones de dólares. China se convierte en la fábrica del mundo con el correspondiente crecimiento explosivo de su economía.
En el sector automovilístico, en 1992, por primera vez se fabrican más de 1 millón de vehículos. En el 2000 se superan los 2 millones y a partir del 2001 la producción crece al ritmo de más de un millón de vehículos por año.
Desde 2009, China es ya el mayor fabricante automovilístico. En 2010, con 18 millones de vehículos vendidos, China se convierte en el mayor mercado automovilístico, y en 2023 desbanca a Japón como primer exportador del sector.
La ventaja del atraso, emulación y desarrollo tecnológico
El enorme crecimiento de la industria china, impulsado por las inversiones extranjeras, la convierten en la fábrica del mundo. Las grandes corporaciones multinacionales deslocalizan masivamente sus actividades productivas de menor valor añadido, las mercancías se producen en China durante jornadas interminables y a un coste laboral ínfimo y posteriormente se distribuyen por todo el mundo. Los superbeneficios así obtenidos, desde mediados de los años 90 y hasta bien entrada la segunda década de este siglo, sientan las bases y contribuyen de manera funcional a lo que se llamó el triunfo de la “globalización” liderada por Estados Unidos.
La expresión más clara de esta dinámica general, se plasma en el crecimiento sin precedentes de la economía China y en el peso creciente que en la misma tiene el comercio exterior, que en 2006 alcanza un 64% del PIB.
En lo que se refiere al sector del automóvil, a partir de la segunda mitad de los 90, junto a las empresas conjuntas ya creadas con participación del sector público, el gobierno chino inicia el proceso de impulsar y financiar la entrada de empresas privadas locales como BYD y Geely.
Se están empezando a sentar las bases, a través del entrelazamiento de los monopolios estatales y privados, para acelerar el proceso de emulación y asimilación de la tecnología occidental, que China deje de ser copiador de diseños y desarrolle una tecnología propia.
En 2009 el Consejo de Estado aprueba el “Plan de ajuste y revitalización de la industria automotriz”. En él se destinan ingentes recursos públicos para financiar la fabricación y venta masiva de coches eléctricos enchufables. Los prototipos a producir se habían venido desarrollando desde 1995, y en 2008 ya circulaban flotas de prueba. En 2010 se venden los primeros 5.000 y en 2015 las ventas ascienden a 331.000.
El lanzamiento en 2015 del plan “Made in China 2025” (Hecho en China 2025) destinado a transformar China, de ser una fábrica barata a líder mundial en industrias de alta tecnología, supone el empuje definitivo para el sector.
En 2018, constatando el cambio de ciclo, la Comisión Nacional de Desarrollo y Reforma de China aprueba la eliminación progresiva, en el plazo de 5 años, de los límites a la propiedad de los fabricantes extranjeros de autos. De esta forma en 2020 Tesla inaugura su primera fábrica en Shanghái de la que controla el 100% y más tarde le siguen Volkswagen y BMW.
El dominio durante los últimos 25 años del mercado automotor chino por las empresas conjuntas con las multinacionales, sobre todo europeas y en menor proporción japonesas, ha sido un elemento decisivo en sus ventas y beneficios.
De 1998 a 2023, el grupo Volkswagen ha sido el líder en ventas en China. Entre 2014 y 2022 sus ventas superaron los 3 millones de unidades anuales, el récord llegó en 2019 donde vendieron 3.948.311 vehículos. En esos años el 40% de los beneficios del grupo se obtenían en China.
El cambio de dinámica empieza a materializarse de forma significativa a partir de 2020. Ese año el mercado se distribuye en: 30% las empresas alemanas, 25% las japonesas, 30% las exclusivamente chinas y 15% el resto de empresas conjuntas. En 2022 por vez primera las empresas chinas son mayoritarias con un 51% de las ventas. Subiendo al 63% en 2024 y al 70% en 2025.
El auge tecnológico de China y los vehículos de nueva energía
Durante años la China capitalista fue El Dorado que atraía como un imán a una parte significativa de los capitales del mundo, y todavía durante la crisis de 2008 actuó como factor de estabilidad. Ahora se ha convertido en un gigante tecnológico. El dragón chino es hoy el enemigo a batir por parte de las viejas potencias dominantes, empezando por el imperialismo estadounidense.
De ser un actor secundario, se ha convertido en protagonista de primer orden y parte integrante del drama que se desarrolla en el escenario de la mayor crisis en la historia del sistema burgués.
El balance que reflejan los datos macroeconómicos generales, y su expresión concreta en el sector del automóvil son clarificadores.
En 2025, el PIB chino fue de 20 billones de dólares, lo cual representó un 20% de la producción mundial. China es nominalmente la segunda economía del mundo tras EEUU, aunque si se cuantifica en términos de paridad de poder de compra, representa ya un 119% del PIB estadounidense. Más clarificadores aún resultan los datos de su balanza comercial. En 2025, enfrentados a las barreras arancelarias de Trump, el comercio exterior de China sumó 6,35 billones de dólares, con el mayor superávit comercial de su historia de 1,19 billones de dólares. Lo más significativo no son sólo los datos cuantitativos, sino sobre todo el tipo de bienes que se exportan. El volumen comercial global crece en un 5,5%, mientras las exportaciones de bienes tecnológicos de alto nivel -que incluyen maquinaria avanzada y robots industriales- suben un 13% y las baterías de litio, productos fotovoltaicos, paneles solares y los vehículos eléctricos lo hacen en un 27%.
El balance en el caso de la industria automovilística China es igual de concluyente. En 2025, de las fábricas chinas salieron 4 de cada 10 de los vehículos fabricados en todo el mundo – 34,78 millones – y sus ventas ascendieron a 660.000 millones de dólares – tanto como el PIB de Suecia. De esta cifra global, reflejando su abrumador dominio tecnológico, un 47,9% es decir 16,49 millones de coches, fueron eléctricos e híbridos enchufables, más del 70% de la producción mundial.
El reflejo evidente del vuelco en la situación del sector, desde el atraso y la emulación iniciales a ser catalogada como la industria más innovadora del mundo, se ejemplifica en la situación del grupo Volkswagen.
Por primera vez en 2024, el grupo chino BYD desplazó a VW como líder de ventas en el mercado chino, y en 2025 el grupo alemán es superado también por la china Geely.
En 2025, las ventas totales del grupo alemán en china – 2,69 millones – bajan por tercer año consecutivo, en un 8%, hasta quedarse en una cuota de mercado del 10,9%.
Lo determinante es que, frente a BYD y Geely que sólo producen vehículos de nueva energía, las ventas de VW en este segmento caen en un 44% respecto a 2024, hasta las 122.000 unidades con un peso irrelevante en el mercado.
Como reconocía el CEO de Volkswagen en la presentación del plan “En China para China”:
“El modelo de negocio de las últimas décadas ya no funciona en el mundo actual. Europa ya no es el centro tecnológico en movilidad eléctrica, es imposible que con la velocidad de innovación de los fabricantes chinos podamos cerrar la brecha, únicamente mediante el desarrollo de tecnología propia, para afrontar la guerra de costes es imprescindible emular los métodos de producción asiáticos”.
Sobrecapacidad, la lucha a muerte por el mercado mundial
El control y dominio que los fabricantes chinos tienen de todos los elementos que integran el ecosistema del proceso de producción de un vehículo eléctrico y que los hace imbatibles frente a sus competidores, se puede visualizar con el ejemplo de BYD.
Mientras en Alemania el sector se enfrenta a la mayor reestructuración de su historia – sólo en los 2 últimos años se han destruido más de 130.000 empleos – BYD con su ecosistema de fabricación vertical todo en casa – baterías, semiconductores, sistemas de conducción asistida, sistemas de carga rápida, elementos estructurales – controla todo el proceso productivo y ha reducido de 5 a 2 años la velocidad para la introducción y fabricación de nuevos modelos.
Aunque su división de automóviles es la más visible con unas ventas que superaron los 4,6 millones en 2025 y de los que se exportaron 1 millón, el grupo es también el segundo productor mundial de baterías tras CATL, su división de electrónica además de producir semiconductores, trabaja también para Apple ensamblando un 30% de sus móviles.
Todo el grupo empleaba en 2025 a más de 1 millón de trabajadores, de los que al menos 110.000 son ingenieros empleados en su departamento de I+D. Desde 2023, para incrementar sus ventas internacionales, el grupo ha invertido en la construcción de fábricas en Tailandia, Indonesia, Brasil y Hungría. Y ahora contempla a España como posible candidato de montar otra fábrica europea.
Todo este “círculo virtuoso” de inversión, emulación y desarrollo tecnológico, que ha impulsado la productividad del trabajo y la competitividad de China, se ha construido sobre la base de una enorme acumulación de capital, extraído gota a gota del trabajo no pagado a la clase trabajadora. La contradicción ahora es que ese enorme volumen de producción generado socialmente está chocando, cada vez de forma más aguda, con la limitada capacidad adquisitiva de las masas obreras del país.
En declaraciones en la feria del automóvil de 2025 en Shanghái, el CEO de Xpeng-auto anticipaba las consecuencias de la “guerra de precios” que libran las más de 150 marcas que operan en el sector:
“Muchos fabricantes afirman generar enormes ingresos, pero en realidad también incluyen los ingresos de las empresas conjuntas que tienen con marcas occidentales, japonesas o coreanas. Pocas marcas exclusivamente chinas pueden generar beneficios por sí solas. Vender coches por entre 8.000 y 9.500 euros y ganar 133 euros por unidad, equivale a vender chatarra. Esta feroz competencia dejará a muchas marcas en la tumba. La realidad es que sólo 1 de cada 5 fabricantes obtiene beneficios, de seguir así en 5 años sólo seguirán en pie 4 o 5 grupos. Ningún fabricante está a salvo”.
Sus temores son compartidos también por el gobierno, que advierte que esta guerra de precios podría tener graves consecuencias, no sólo para las marcas implicadas, sino para toda la economía del país.
El dilema al que se enfrentan, es que, a pesar de su tamaño, el mercado interno chino no es suficiente y la única salida que les queda es inundar el mercado mundial de coches eléctricos chinos. De esta forma, en 2025 se exportaron más de 7 millones de automóviles – frente a los 4,94 millones de 2023- y para 2026 el objetivo es llegar a 10 millones (y entre enero y abril ya se habían vendido 3,3 millones).
La paradoja es que lo que ayer representó el desembarco y dominio de las multinacionales occidentales del automóvil sobre China, hoy se ha convertido en su contrario. Lo que ahora está en juego es ver hacía donde se dirigen las inversiones chinas y quien se salvará de la quema.
Foto de portada: Rutamotor.com
Puedes enviarnos tus comentarios y opiniones sobre este u otro artículo a: contacto@comunistasrevolucionarios.org
Para conocer más de la OCR, entra en este enlace
Si puedes hacer una donación para ayudarnos a mantener nuestra actividad pulsa aquí